
 Kargo Gönderim Saatleri;


 Yeni Üyelik
 Üye Girişi

Avrupa Birliği Uyum Sürecinde Türk İhale Rejiminin Şeffaflık Açısından Değerlendirilmesi

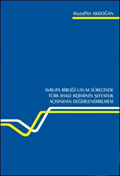
Avrupa Birliği Uyum Sürecinde Türk İhale Rejiminin Şeffaflık Açısından Değerlendirilmesi
Muzaffer AKDOĞAN
Sayfa Sayısı
:
211
Kitap Ölçüleri
:
16x23 cm
Basım Yılı
:
2010
ISBN NO
:
9786054396153
 220,00
TL
GİRİŞ Kamu alımlarında şeffaflığın ilkesel önemi, kamu yönetiminin modernleşme süreciyle birlikte daha fazla öne çıkmaya başlamıştır. Artan bu önem şeffaflığı, kamu otoritelerinin işlem ve eylemlerinde, açıklığı ve hesap verilebilirliği gerekli kılan bir unsur haline getirmiştir. Şeffaf yönetime dönüşümün yaşandığı bu süreçte, kamu alımlarının kamu kaynağı kullanılarak gerçekleştiğini dikkate aldığımızda, gizlilik ve kapalılık anlayışından uzaklaşılmasının gerekliliğiyle birlikte, vatandaşın kendini ilgilendiren idarî faaliyetlerden haberdar edilmesi sağlanarak, bilgi ve belge erişimi kısıtlanmadan gerçekleşme zorunluluğu doğmuştur. Gizlilik ve kapalılık üzerine kurulan geleneksel yönetim anlayışı, şeffaflığın sağlanmasında, kamu yönetimlerinin önünde, ciddiye alınması gereken, önemli bir engeldir. Türk kamu yönetiminin klasik anlamda devletçi geleneğinin de, gizlilik ve kapalılık üzerine temellendiği bilinen bir gerçektir. Modernleşme ve küreselleşme sürecinde, dünyada yaşanan siyasal ve yönetsel değişim, Türk kamu yönetiminde egemen olan gizli ve dışa kapalı yapıyı sorgulayarak; şeffaflaşmanın, katılımcılığın, hesap veri-lebilirliğin, denetlenebilirliğin artması gerekliliğini gündeme getirmiştir. Ancak gizlilik ve kapalılık geleneğinden gelen Türkiye için, şeffaf ve katılımcı yönetim anlayışının uygulamaya geçirilmesi kolay olmamıştır. Yönetimin her kademesinde önem ve zorunluluk gerektiren bir kavram olarak şeffaflığın zaman içinde gelişeceği anlaşılmaktadır. Dolayısıyla gizlilik esası üzerine kurulu yönetimden, şeffaf yönetime dönüşümün kısa sürede gerçekleşeceğini düşünmemek gerekir. Yönetimde şeffaflık ilkesi ile ortaya konulan amaç; bilgi edinme hak ve özgürlüğü kapsamında yönetimin muhatabı olan yönetilenlere, idare tarafından yürütülen işlem ve eylemler konusunda daha çok bilgi verilmesi ve yönetime aktif katılımlarının sağlanmasıdır. Fakat kamu yönetiminde gerçekleştirilmek istenen şeffaflığın, her alanda ve aynı oranda uygulanmasını beklemek gerçekçi bir yaklaşım değildir. Zira şeffaflığın tam anlamıyla işleyişinin olabilmesi için, devletin bürokratik düzeninde değişikliğe gidilmesi gerekmektedir. Bu bakımdan yönetim anlayışının şeffaflık yönünde değişime uğraması, sürecin en önemli aktörleri olan kamu görevlilerinin tutumuyla yakından ilgilidir. Liberal ekonominin küreselleşme süreci içinde son yıllarda ortaya çıkan; devletin küçülerek etkinleşmesi, harcama politikasında kamunun güçlenmesi, şeffaflık, hesap verebilirlik nevinden kavramların sıklıkla gündeme gelmesiyle, özellikle de kamu mali yapısını ilgilendiren kanuni düzenlemelerin kapsayıcılığını artırmak için, "devlet"ten "kamu"ya doğru bir kavram kayması ve genişlemesi görülmektedir. Diğer yandan sosyal devlet olmanın getirdiği hizmet sunma ödevi, devletlerin kamu harcamalarını sürekli artırmasını ve genişletmesini gerektirmektedir. Devlet anlayışında meydana gelen bu değişim ve/veya dönüşüm sonucunda, devlet artık etkin bir harcama birimi olarak karşımıza çıkmaktadır. Kamu alımları genel olarak ülke ekonomilerinde önemli bir yer teşkil ettiklerinden, üzerinde daha bir özenle durulmalıdır. Şeffaflığın kamu ihalelerine uygulanması, ekonomi ile yönetim arasındaki yakın ilişkinin de bir sonucudur. Ekonomik hayattaki değişimin büyük bir kısmının kamu ihaleleri aracılığı ile gerçekleştirildiğini söyleyebiliriz. Bu durum dikkate alınırsa, bu kadar önemli büyüklükteki iktisadi değişime aracılık eden kamu ihalelerinde etkinliği artırmak, kamu tasarrufuna önemli katkılar sağlayacaktır. Etkin bir kamu alımı, talep edilen mal, hizmet ve yapım işini en uygun fiyattan temin edebilecek tedarikçiyi, hizmet sunucuyu ve yapım müteahhidini seçebilmeyi gerektirmektedir. İstekliler karşısında İdare′nin; yolsuzluk, siyasi himayecilik ve rekabeti bozucu davranış ve kararlar ile eylemde bulunması, kamu alımlarında etkinlik arayışını olumsuz etkilediğinden, ihalelerde etkinliği bozan bu karar vedavranışları izale etmek için öncelikle şeffaf, istekliler arasında ayrımcılık yapmayan ve rekabete açık ihalelerin yapılması sağlanmalıdır. Şeffaflık, aynı zamanda kamu kaynaklarının verimli kullanılmasının sağlanmasında etkili bir rol üstleneceği gibi idaredeki etik erozyonun da önüne geçebilir. Bu yüzden, kamu ihalelerinde yolsuzluk denilen olgunun, daha çok gizli ve takdire açık noktalarda ortaya çıktığı görülmektedir. Ayrıca, kamu alımlarında görülen yozlaşmanın önlenmesinde şeffaflık, önemli bir çözüm niteliğindedir. Sekizinci Beş Yıllık Kalkınma Planı′nda da ifade edildiği üzere, kamu alımlarında sağlanacak şeffaflık ile bir çok ülkede görülen rüşvet ve irtikap önlenebilecek; kamu alımları için yapılan harcamalardan maksimum faydanın elde edilmesi ve mali kaynakların rasyonel olarak kullanılması sağlanabilecektir. Bu itibarla kamu alımlarının şeffaflık ilkesi çerçevesinde gerçekleştirilmesi, kamu kaynaklarının etkin ve verimli kullanımı açısından son derece önemlidir. Avrupa Birliği üyelik süreci müzakere aşamasına ulaşmış olan Türkiye, AB katılım müzakerelerinde 35 fasıl arasında yer alan ve ilerleme raporlarında müstakil bir başlık altında değerlendirilen kamu alımları konusunda, mevzuatını hızla uyumlaştırma çabası içersindedir. Türk kamu alımları mevzuatının, AB kamu alımları mevzuatına uyumu açısından değerlendirildiği ilerleme raporlarında, şeffaflığın da arasında bulunduğu genel ilkeler alanında eksikliklerin olduğu vurgulansa da, ayrıca ilerlemelerin görüldüğü kaydedilmiştir. Bu çalışmada kamu alımlarının temel ilkelerinden şeffaflık üzerinde durulacak ve Türk ihale rejimi, özellikle de AB ihale mevzuatına uyumu bakımından, bu ilke etrafında değerlendirilecektir. Bir başka deyişle, kamu alımlarında uyulması gereken ve temel ilkeler arasında sayılan şeffaflık, kitabın ana omurgasını oluşturacaktır. Türk ihale mevzuatına ve AB kamu alımları düzenlemelerine, "şeffaflık merceği" kullanılarak bakılacaktır. Araştırma beş bölümden oluşmakta olup, ilk bölümde bir ilke olarak şeffaflığın kavramsal ve kuramsal çerçevesi, önemi, gerekliliği ve Türk kamu yönetimindeki yeri açıklanacaktır. Bölüm içinde, şeffaflığın kelime açılımı kısaca yapılarak, eş anlamlı kelimelere değinilecek, kamuyönetiminde ne anlama geldiği, idarelerce nasıl algılandığı ve uygulandığı aktarılacaktır. İkinci bölümde, kamu alımlarında şeffaflık ilkesinin açılımı yapılarak, ilkesel önemi belirtilmeye çalışılacaktır. Ayrıca, kamu alımı ve ihale kavramı bölüm içerisinde açıklanırken, şeffaflık ilkesi ve diğer ilkelerle olan ilişkisi ortaya konulacaktır. Üçüncü bölüm, Türk ihale rejimini hukuki çerçevede ele alarak, Türkiye′nin bu alandaki mevzuatına şeffaflığın nasıl yansıdığını tartışmak adına bir içerik sunacaktır. Ayrıca bu bölümde; Türkiye′de gerçekleştirilen ihalelerde şeffaflık ilkesinin ne düzeyde uygulanabildiğini görebilmek için, 2003-2008 veri aralığında Kamu İhale Kurulu′nun itirazen şikayetleri incelediği uyuşmazlık kararları baz alınarak hazırlanan istatistiksel grafikler yardımıyla, Türk ihale rejimi şeffaflık bakımından analiz edilecektir. Avrupa Birliği kamu alımları ile uluslararası ihale düzenlemelerine şeffaflık ekseninde dördüncü bölümde yer verilecektir. Bu bölümde özellikle, AB kamu alımları direktifleri şeffaflık yönüyle incelenecektir. Son bölümde, Türkiye′deki kamu ihale rejiminin, şeffaflık açısından AB kamu alımları mevzuatına ne derece uyumlu olduğu irdelenecek; ilerleme raporları ve Türk ihale rejimi ile AB kamu alımı mevzuatının şeffaflık hükümleri itibariyle mukayesesi, Türkiye′nin kamu alımlarındaki şeffaflık durumunu göstermesi noktasında iki önemli parametre olarak değerlendirilecektir. Sonuç olarak, kamu alımları temel ilkeleri arasında sayılan "şeffaflığın sağlanması", bir yandan kamu alımlarında etkinliği artırırken diğer taraftan olası yolsuzlukları önleyeceği kanısı bu çalışmada doğrulanmaya çalışılacaktır. Çalışmada, özellikle, Türkiye ve AB kamu alımlarında şeffaflık ilkesini incelemek ve değerlendirmesini yapmak amaçlanmış olup, kamu alımlarında yolsuzluk eyleminin şeffaflıkla izale edilebileceği hakikatine ulaşılmak istenmiştir. Özetle çalışmanın iddiası, kamu alımlarında şeffaflığın; yolsuzluk ve rüşvetin reçetesi olduğu saptamasıyla sınırlandırılmıştır. ESERİ TAKDİM Muzaffer Akdoğan, emsallerinin çoğalmasını dilediğim gayretli insanlardan biri olarak, emeğini bu kitapta değerlendirmelerinize sunuyor. Bu kitabın, yazarının niteliğinden kaynaklanan özelliklerinin bulunduğuna dikkatinizi çekmek isterim: İstanbul Üniversitesi Yapı İşleri ve Teknik Daire Başkanlığındaki görevi dolayısıyla uygulamanın içinde olan bir kişinin; hukuk mezunu olmamasına rağmen, gerekliliğini hissettiği için hukuk alanında yüksek lisans yapmak kararlılığı, gayreti, iradesi ve başarısının ürünü olan bu kitapta, bir insanın karar verir ve azmederse şahsında mültidisipliner bir formasyonu birleştirmiş, uyuşturmuş, barıştırmış ve üretime dönüştürmüş olabileceğinin örneğini göreceksiniz. Belirtmek zorundayım ki, danışmanın payı bu tezde fazla değildir. Muzaffer Bey′in gayreti ve çalışkanlığı, danışmana herhangi bir yük getirmemiştir. Kitabın teorik ve pratik boyutunun olması, Avrupa Birliği ekseninden ele alınmış bulunması, yazarının gayreti ve titizliği sebebiyle konu ile ilgili herkesin faydalanacağı bir eserin ortaya çıktığı samimi düşüncesindeyim. Muzaffer Bey′in de bu alandaki çalışmalarına devam etmesini, doktorasını yapmasını ve artık akademik kariyerde, uygulama tecrübesi ile yer almasını dilerim. Prof. Dr. Aydın GÜLAN İstanbul Üniversitesi Hukuk Fakültesi îdare Hukuku Anabilim Dalı Öğretim Üyesi ÖNSÖZ Türkiye′de yıllardır mali hukuk alanında yapılan çalışmaların çok büyük bir kısmı, vergi hukuku alanına inhisar etmiş, konunun harcama boyutu ihmal edilmiştir. Verginin varlık sebebi kamu hizmetleri, dolayısıyla kamu harcamaları olduğuna göre, kamu harcama hukukunun yeterince incelenmemesi vergi hukuku ile tartışmaların da eksik kalmasına sebep olacaktır. Vergiye olan ihtiyacın ölçüsünü kamu harcamalarının hacmi belirlediğine göre, vergilemenin ekstra-fiskal amaçları çerçevesinde kamu harcamalarının vergilere kıyasla çok daha etkin bir maliye politikası aracı olarak kullanılabileceği de dikkate alındığında, kamu harcamalarının ve dolayısıyla kamu harcama ve bütçe hukukunun önemi daha belirgin hale gelmektedir. Yazar Muzaffer Akdoğan "Avrupa Birliği Uyum Sürecinde Türk İhale Rejiminin Şeffaflık Açısından Değerlendirilmesi" başlıklı çalışmasında, Türk kamu ihale sistemini, kamu mali yönetimi reformunun temelini oluşturan şeffaflık ilkesi ekseninde incelemektedir. Konunun hukuki ve iktisadi yönleriyle tartışılarak bir sentez olarak ele alındığı ve yazarının konuya ilişkin birikim ve hakimiyetini yansıtan bu eserin, ihale hukuku ve iktisadı ile ilgilenenlere faydalı olacağı inancındayım. Sayın Muzaffer Akdoğan′ı, literatüre kazandırdığı bu değerli çalışmasından dolayı kutluyor, başarılarının devamını diliyorum. Prof. Dr. Salim Ateş Oktar İstanbul Üniversitesi İktisat Fakültesi Maliye Bölümü, Mali Hukuk An ab ilim Dalı Öğretim Üyesi SUNUŞ Kamu alımı, devletlerin en önemli ekonomik faaliyetlerinden biridir. Diğer bir ifadeyle, kamu alımı sistemlerinde, kamu harcamaları için genellikle halkın vergilerinden gelen para kullanılmaktadır. Dolayısıyla, kamu kaynağı kullanan kamu kurumları, ihale piyasalarında belirleyici güce sahip birer aktör konumundadır. Aynı zamanda kamunun bu gücü, sürekli ve güvenilir bir işveren olması nedeniyle, ihale piyasasında yoğun olarak tercih edilmesinden de ileri gelmektedir. Kamu gücünü kullanan devletlerin, bu yönüyle ele alındığında, ihale işlemlerinde şeffaf ve hesap verebilir olma zorunluluğu ortaya çıkmaktadır. Kamu alımlarının taşıdığı bu önemden dolayı Avrupa Birliği, kamu ihalelerini, hususi direktiflerle düzenleme yoluna gitmiştir. Direktifler, uygun ilan yöntemi ve şeffaflığı öngörerek, ihalelerin yapılma yöntemleri arasında tercih sıralaması oluşturarak, teknik şartnameler hakkında ortak kurallar koyarak ve adayların seçimi ve ihalelerin yapılması ile ilgili kriterleri belirleyerek, ihalelerin yapılmasında uygulanacak kuralları birbiriyle uyumlu hale getirmektedir. Bu itibarla şeffaflık, direktiflerin ortaya koyduğu amaçların gerçekleştirilmesinde temel referanstır. Ayrıca, AB kamu alımı direktifleri, kamu ihalelerinde, şeffaflığın etkili bir şekilde artmasında önemli bir rol oynamaktadır. Türk kamu ihale hukukunda bu alan, AB ihale kuralları da dikkate alınarak, 4734 sayılı Kamu İhale Kanunu ve 4735 sayılı Kamu İhale Sözleşmeleri Kanunu ile düzenlenmiştir. Bu kanunlar, AB uyum sürecinin bir sonucu olarak ortaya çıkmış yasal düzenlemelerdir. Bu nedenle, Türkihale mevzuatının büyük oranda AB ihale mevzuatına uygunluk gösterdiğini söylemek mümkündür. Bu çalışmada, Türk ihale rejimi, AB uyum sürecinde şeffaflık ilkesi üzerinden incelenmiştir. Söz konusu çalışmada, genel olarak şeffaflık kavramı kamu yönetimi ekseninde ele alınmış ve kamu alımlarında şeffaflık ilkesine açıklık getirmek amaçlanmıştır. Bununla birlikte, Türk ihale rejimi ve uygulamadaki şeffaflık durumu değerlendirilmiş ve sonrasında AB ihale mevzuatı ve uluslararası ihale düzenlemeleri şeffaflık bakımından irdelenmiştir. Son olarak da, AB ihale mevzuatı ile Türk ihale mevzuatının, şeffaflık ilkesi etrafında, karşılaştırılması yapılarak, AB perspektifinden Türk ihale hukuku görülmeye çalışılmıştır. Bu konuya ilgimin, İstanbul Üniversitesi, Yapı İşleri ve Teknik Daire Başkanlığı bünyesinde yürüttüğüm ihale işlerinin takip ve koordinasyonu görevinden ileri geldiğini öncelikle belirtmeliyim. Pratikte içerisinde bulunduğum kamu alımı görevi, AB uygulamalarında nasıl olduğu merakıyla birleşerek bu kitapta çalışma alam bulmuştur. Çalışmada, özellikle, Türkiye ve AB kamu alımlarında şeffaflık ilkesini incelemek ve değerlendirmesini yapmak amaçlanmış olup, güneşin varlığında mikropların barmamayacağı gerçeğinden yola çıkılarak, kamu alımlarında yolsuzluk eyleminin şeffaflıkla izale edilebileceği hakikatine ulaşılmak istenmiştir. Bu kitap, İstanbul Üniversitesi, Sosyal Bilimler Enstitüsüne bağlı olarak yürütülen Avrupa Birliği Anabilim Dalı programı kapsamında sunulan yüksek lisans tezinin gözden geçirilerek basıma hazırlanmış formudur. Bu konu üzerinde çalışma yapmaya yönelik tereddütlerimi gideren, çalışma süresince yönlendirici ve yüreklendirici katkılarıyla motive edici yaklaşımlar sergileyen değerli hocam Sayın Prof. Dr. Aydın GÜLAN′a teşekkürü bir borç bilirim. Ayrıca, güler yüz ve konuk severliğiyle bir öğrencinin tez çalışması sürecinde yaşadığı yoğunluğu ve yorgunluğu hafifletmede göstermiş olduğu müstesna tavrı ile, hususi şükranlarımı burada ifade etmemin gerekli olduğu kanaatindeyim. Kamu ihalelerinde uzunca bir süre İhale Komisyon Başkanlığı görevi üstlenmiş biri olarak bilgi ve birikimleriyle tez jürimde özellikle görmek istediğim Sayın Prof. Dr. Salim Ateş OKTAR′a da çalışmaya yapmış oldu-ğu değerli katkılarından dolayı hususi teşekkürlerimi sunmak boynumun borcu. Bir akademisyen hassasiyetiyle, kütüphanesindeki binlerce kitap arasından ihtiyacım olan kaynak kitapları arama zahmetine girmesi ve söz konusu kitapları bulup istifademe sunması ile göstermiş olduğu alakadar tutum, ayrıca burada not edilmeli diye düşünüyorum. Tez jürisinde bulunan ve çalışmanın kitaplaşması fikrini aşılayarak beni cesaretlendiren Sayın Prof. Dr. Yasemin IŞIKTAÇ′a, çalışmanın olgunlaşmasında gerekli düzeltmeleri işaret eden Sayın Doç. Dr. Emine YAZICIOGLU′na da saygılarım eşliğinde şükranlarımı sunmak isterim. Epeyce zaman ayırmam gereken bu çalışmada, maddi ve manevi desteklerini esirgemeyen sevgili eşime ve tezin yazım tetkiklerini yaparak imla hatalarını tespit eden aziz dostum Avukat Hasan GENİŞ′e de teşekkür ederim. Son olarak çalışmayı yayınlamayı kabul ederek, kısa sürede bu kitaba vücut veren On İki Levha Yayıncılık ve değerli çalışanlarına da müteşekkirim. Gümşığmda steril edilmiş aydınlık bir Türk kamu bürokrasisi temennisi ile bu kitabı, etik çalışma ilkelerini ve dürüstlüğü şiar edinmiş tüm kamu çalışanlarına ithaf ediyorum. Muzaffer AKDOĞAN 2010-îstanbul İÇİNDEKİLER ESERİ TAKDİM v ÖNSÖZ vii SUNUŞ ix İÇİNDEKİLER xiii KISALTMALAR xix GİRİŞ 1 1. KAMU YÖNETİMİNDE ŞEFFAFLIK 5 1.1. Kavramsal Boyut 5 1.2. Bir İlke Olarak Şeffaflık 7 1.3. Yönetimde Şeffaflık Kavramı 9 1.3.1.Yönetimde Şeffaflık Gereksinimi 11 1.3.2 Yönetimde Şeffaflığın Unsurları 12 1.3.2.1.Genel İdari Usul 13 1.3.2.2.Bilgi Edinme Özgürlüğü 14 1.3.2.3.İdari Karar Almaya İştirak 15 1.3.3.Yönetimde Şeffaflığın Yararları 16 1.3.4.Şeffaf Yönetimin Olası Sorunları 18 1.4. Yönetişim İle Şeffaflık Arasındaki İlişki 19 1.5. Şeffaflığın Evrensel Kabulü 21 1.5.1.Uluslararası Düzeydeki Düzenlemeler 22 1.5.l.l.Avrupa Konseyi Şeffaflık Düzenlemeleri 23 1.5.1.2.Avrupa Birliği Şeffaflık Düzenlemeleri 23 1.5.2.Devletler Düzeyindeki Düzenlemeler 26 1.6. Türk Kamu Yönetiminde Şeffaflık 29 l.ö.l.Türk Kamu Yönetiminde Gizlilik Uygulamaları 29 1.6.1.l.Türk Ceza Kanunundaki Düzenlemeler 31 1.6.1.2.Devlet Memurları Kanunundaki Düzenlemeler 32 1.6.1.3.Vergi Usul Kanununun Getirdiği Düzenlemeler 32 1.6.1.4.Ceza Muhakemesi Kanunu′nun Getirdiği Düzenlemeler 33 1.6.1.5.Diğer Yasal Düzenlemeler 33 1.6.2.Türk Kamu Yönetiminde Şeffaflık Uygulamaları 33 1.6.2.1.Genel Kanuni Düzenlemeler 34 1.6.2.1.1.Dilekçe Hakkı 34 1.6.2.1.2.Avukathk Kanunu 35 1.6.2.1.3.Kamu İhale Kanununda Şeffaflık ile İlgili Hükümler 36 1.6.2.1.4.Diğer Kanun Hükümleri 38 1.6.2.2.Özel Bir Düzenleme: Bilgi Edinme Hakkı Kanunu.. 40 1.6.2.2.1.Kanunun Kapsamı 43 1.6.2.2.2.Bilgi ve Belgenin Niteliği 44 1.6.2.2.3.Kanunun Sınırları 44 2. KAMU ALIMLARINDA ŞEFFAFLIK 47 2.1. Kamu Alımı 47 2.1.1.İhale Nedirve Neyi Amaçlar 54 2.1.2.İhalenin Temel İlkeleri ve Şeffaflıkla İlişkisi 55 2.1.2.1.Şeffaflık İlkesi 58 2.1.2.2.Rekabet İlkesi 61 2.1.2.3.Eşit Muamele İlkesi 63 2.1.3.Kamu Alımlarında Şeffaflığın Önemi ve İşlevi 66 2.2. Şeffaflık ve Hesap Verilebilirlik İlişkisi 67 2.3. Kamu Alımlarında Şeffaflık ve Yolsuzluk İlişkisi 68 2.4. Kamu Alımlarında Şeffaflık Uygulaması 73 2.4.1.İhale Öncesi Şeffaflık 74 2.4.2.İhale Esnasında Şeffaflık 76 2.4.3.İhale Sonrası Şeffaflık 77 3. TÜRK İHALE REJİMİ VE ŞEFFAFLIK 79 3.1. Ülkemiz Kamu Alımları Üzerine Geçmiş Hukuki Düzenlemeler 79 3.2. 2886 Sayılı Devlet İhale Kanunu 81 3.2.1.Devlet İhale Kanununun Getirdiği Yenilikler 84 3.2.2.2886 Sayılı Devlet İhale Kanununun Temel Özelliklen 85 3.2.3.Devlet İhale Kanunu′nun Şeffaflık Görünümü 87 3.3. 2000 Yılı Sonrası Kamu Alımlarındaki Yeni Düzenlemeler 88 3.4. 4734 Sayılı Kamu İhale Kanunu ve Getirdiği Yenilikler 91 3.4.1.Eşik Değer İlkesinin Benimsenmesi 92 3.4.2.Kamu İhale Kurumunun Kurulması 94 3.4.3.Diğer Yenilikler 95 3.5. 4734 Sayılı Kanunda Yapılan Değişiklikler 98 3.6. 5812 Sayılı Kanunun Getirdiği Şeffaflık Düzenlemeleri 102 3.7. 4734 Sayılı Kanun Kapsamındaki Kamu Alım Kapasitesi 103 3.8. Ülkemiz İhale Mevzuatının Kanuni Temeli ve Teorik Yapısı Açısından Şeffaflık 104 3.9. Türkiye′de Gerçekleştirilen İhalelerin Şeffaflık Analizi 106 3.9.1.Şeffaflıkla İlgili Şikayetlerin İhale Süreçlerine Göre İncelenmesi 106 3.9.2.Kurula Gelen Şikayetlerin Genel Durumu ve Şeffaflık Yönünden İncelenmesi 112 4. AVRUPA BİRLİĞİ KAMU ALIMLARI İLE ULUSLARARASI İHALE DÜZENLEMELERİNDE ŞEFFAFLIK 117 4.1. AB Kamu Alımları Rejimi ve Şeffaflık Düzenlemeleri 117 4.2. AB Kurucu Antlaşmalarında Kamu Alımları 119 4.3. AB Kamu Alımları Direktifleri ve Şeffaflık Uygulamaları 121 4.3.1.AB Kamu Alımları Direktiflerinin Tarihi Gelişimi 125 4.3.2.AB Kamu Alımları Direktiflerinin Modernizasyonu 128 4.3.3.Şeffaflık İlkesinin AB Kamu Alımları Direktiflerine Yansıması 131 4.3.4.2004 Direktiflerinde Yer Alan Temel Kavramlar 133 4.3.4.1.Tanımlar 133 4.3.4.2.Eşik Değer 134 4.3.4.3.Direktif Kapsamında Olmayan Alımlar 135 4.3.4.4.İlanlar 135 4.3.4.4.1.Ön Bilgilendirme İlanı 135 4.3.4.4.2.İhale İlanı 136 4.3.4.4.3.İhale Sonuç İlanı 137 4.3.4.5.İhale Usulleri 138 4.3.4.6.İsteklilerin Seçimi ve İhalenin Değerlendirme Yöntemleri 139 4.3.4.7.Teknik Şartnameler ve Standartlar 141 4.3.4.8.İhale Kayıtları 142 4.3.5.ATAD Kararlarında Şeffaflık 142 4.4. Uluslararası İhale Düzenlemelerinde Şeffaflık 146 4.4.1.Dünya Ticaret Örgütü Kamu Alımları 147 4.4.2.Dünya Ticaret Örgütü Kamu Alımlarında Şeffaflık Çalışma Grubu 149 4.4.3.UNCITRAL Kamu Alımları Model Kanunu 151 5. AVRUPA BİRLİĞİ PERSPEKTİFİNDEN TÜRK İHALE REJİMİNİN ŞEFFAFLIK AÇISINDAN DEĞERLENDİRİLMESİ 153 5.1. Genel Değerlendirme 153 5.2. AB Kamu İhale Direktiflerinin Şeffaflık Bakımından Türkiye′de Uygulanma Kapasitesi 154 5.2.1.İlerleme Raporları Işığında Türk İhale Rejiminin Şeffaflık İlkesi Bakımından Değerlendirilmesi 155 5.2.2.Avrupa Birliği Kamu Alımı Mevzuatının Şeffaflık Hükümleri İtibariyle Uyarlanması Bakımından Türk İhale Rejiminin Mukayesesi 159 5.2.2.l.Eşik Değerler 161 5.2.2.2.İlanlar 164 5.2.2.3.İhaleUsulleri 166 5.2.2.4.İhale Değerlendirme Kriterleri ve Aşırı Düşük Teklif. 170 5.2.2.5.Kamu İhale Kurumu 175 5.3. Türk İhale Rejiminin Şeffaflık Açısından AB′ye Uyumu İçin Yapılması Gerekenler 178 5.4. Bölümün Değerlendirilmesi ve Öneriler 180 SONUÇ 183 KAYNAKÇA 193 KAVRAM DİZİNİ 207






 © Copyright 2026
Sitemizde yayınlanan görsel ve yazılı